Come inserire lo split payment in fattura
Lo split payment (scissione dei pagamenti) è un meccanismo IVA introdotto per contrastare l’evasione fiscale.
Secondo la Decisione UE 2026/1728 lo split payment (scissione dei pagamenti) è stato prorogato fino al 30 giugno 2029.
Se un documento fiscale è sottoposto allo split payment:
- il fornitore emette la fattura indicando normalmente l’IVA;
- il cliente paga al fornitore il solo imponibile;
- l’IVA, anziché essere corrisposta al fornitore, viene versata direttamente all’Erario dal cliente.
Prima di procedere, ricordiamo che la seguente procedura è applicabile per le classi documentali presenti in:
- VENDITE:
- ACQUISTI:
Ora procederemo con un esempio su di una fattura elettronica. La procedura è applicabile sia ai documenti fiscali esistenti che a quelli nuovi; fai attenzione che nel caso in cui il documento fiscale sia stato inviato allo SdI non potrà essere modificato mentre il documento di cortesia (fattura di cortesia o PDF di cortesia) può essere modificato.
Ricordati di rimandare il documento di cortesia (fattura di cortesia o PDF di cortesia) al cliente per farlo accettare nuovamente prima di trasformarlo in un documento da emettere allo SdI.
Dalla schermata principale, clicca su VENDITE e, successivamente, su Fatture Elettroniche. Ora clicca su NUOVO per creare una fattura elettronica.
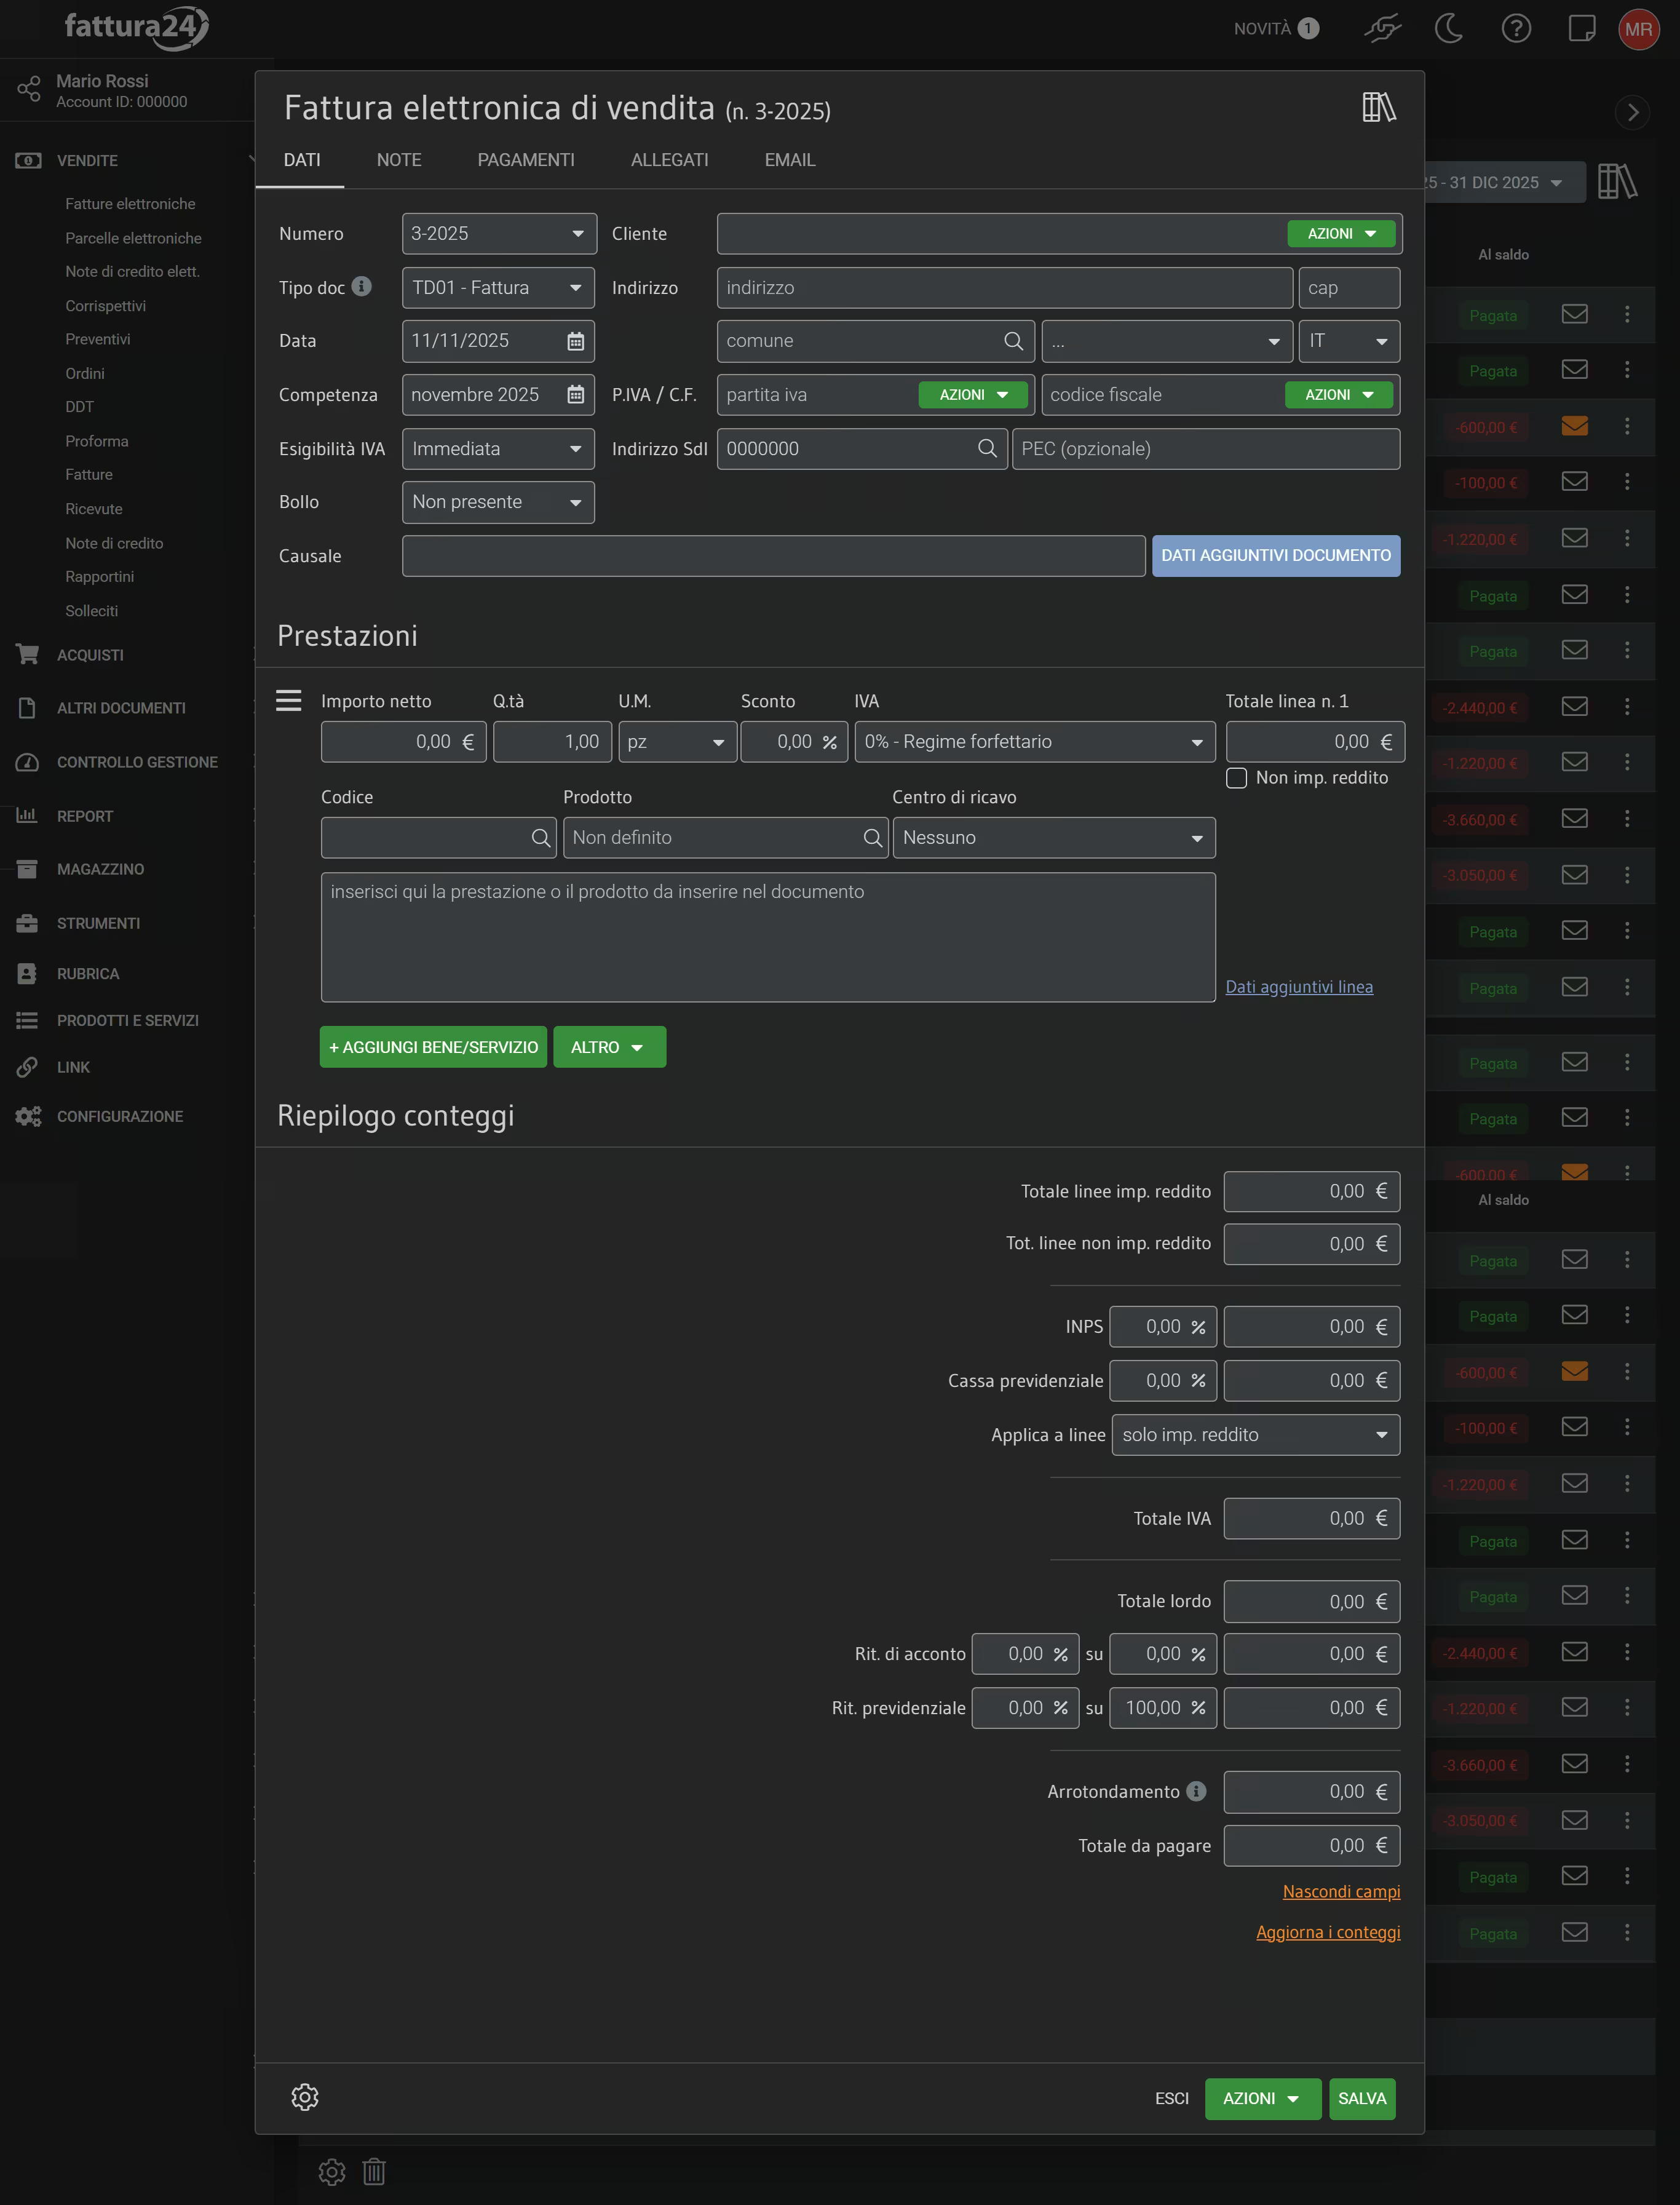
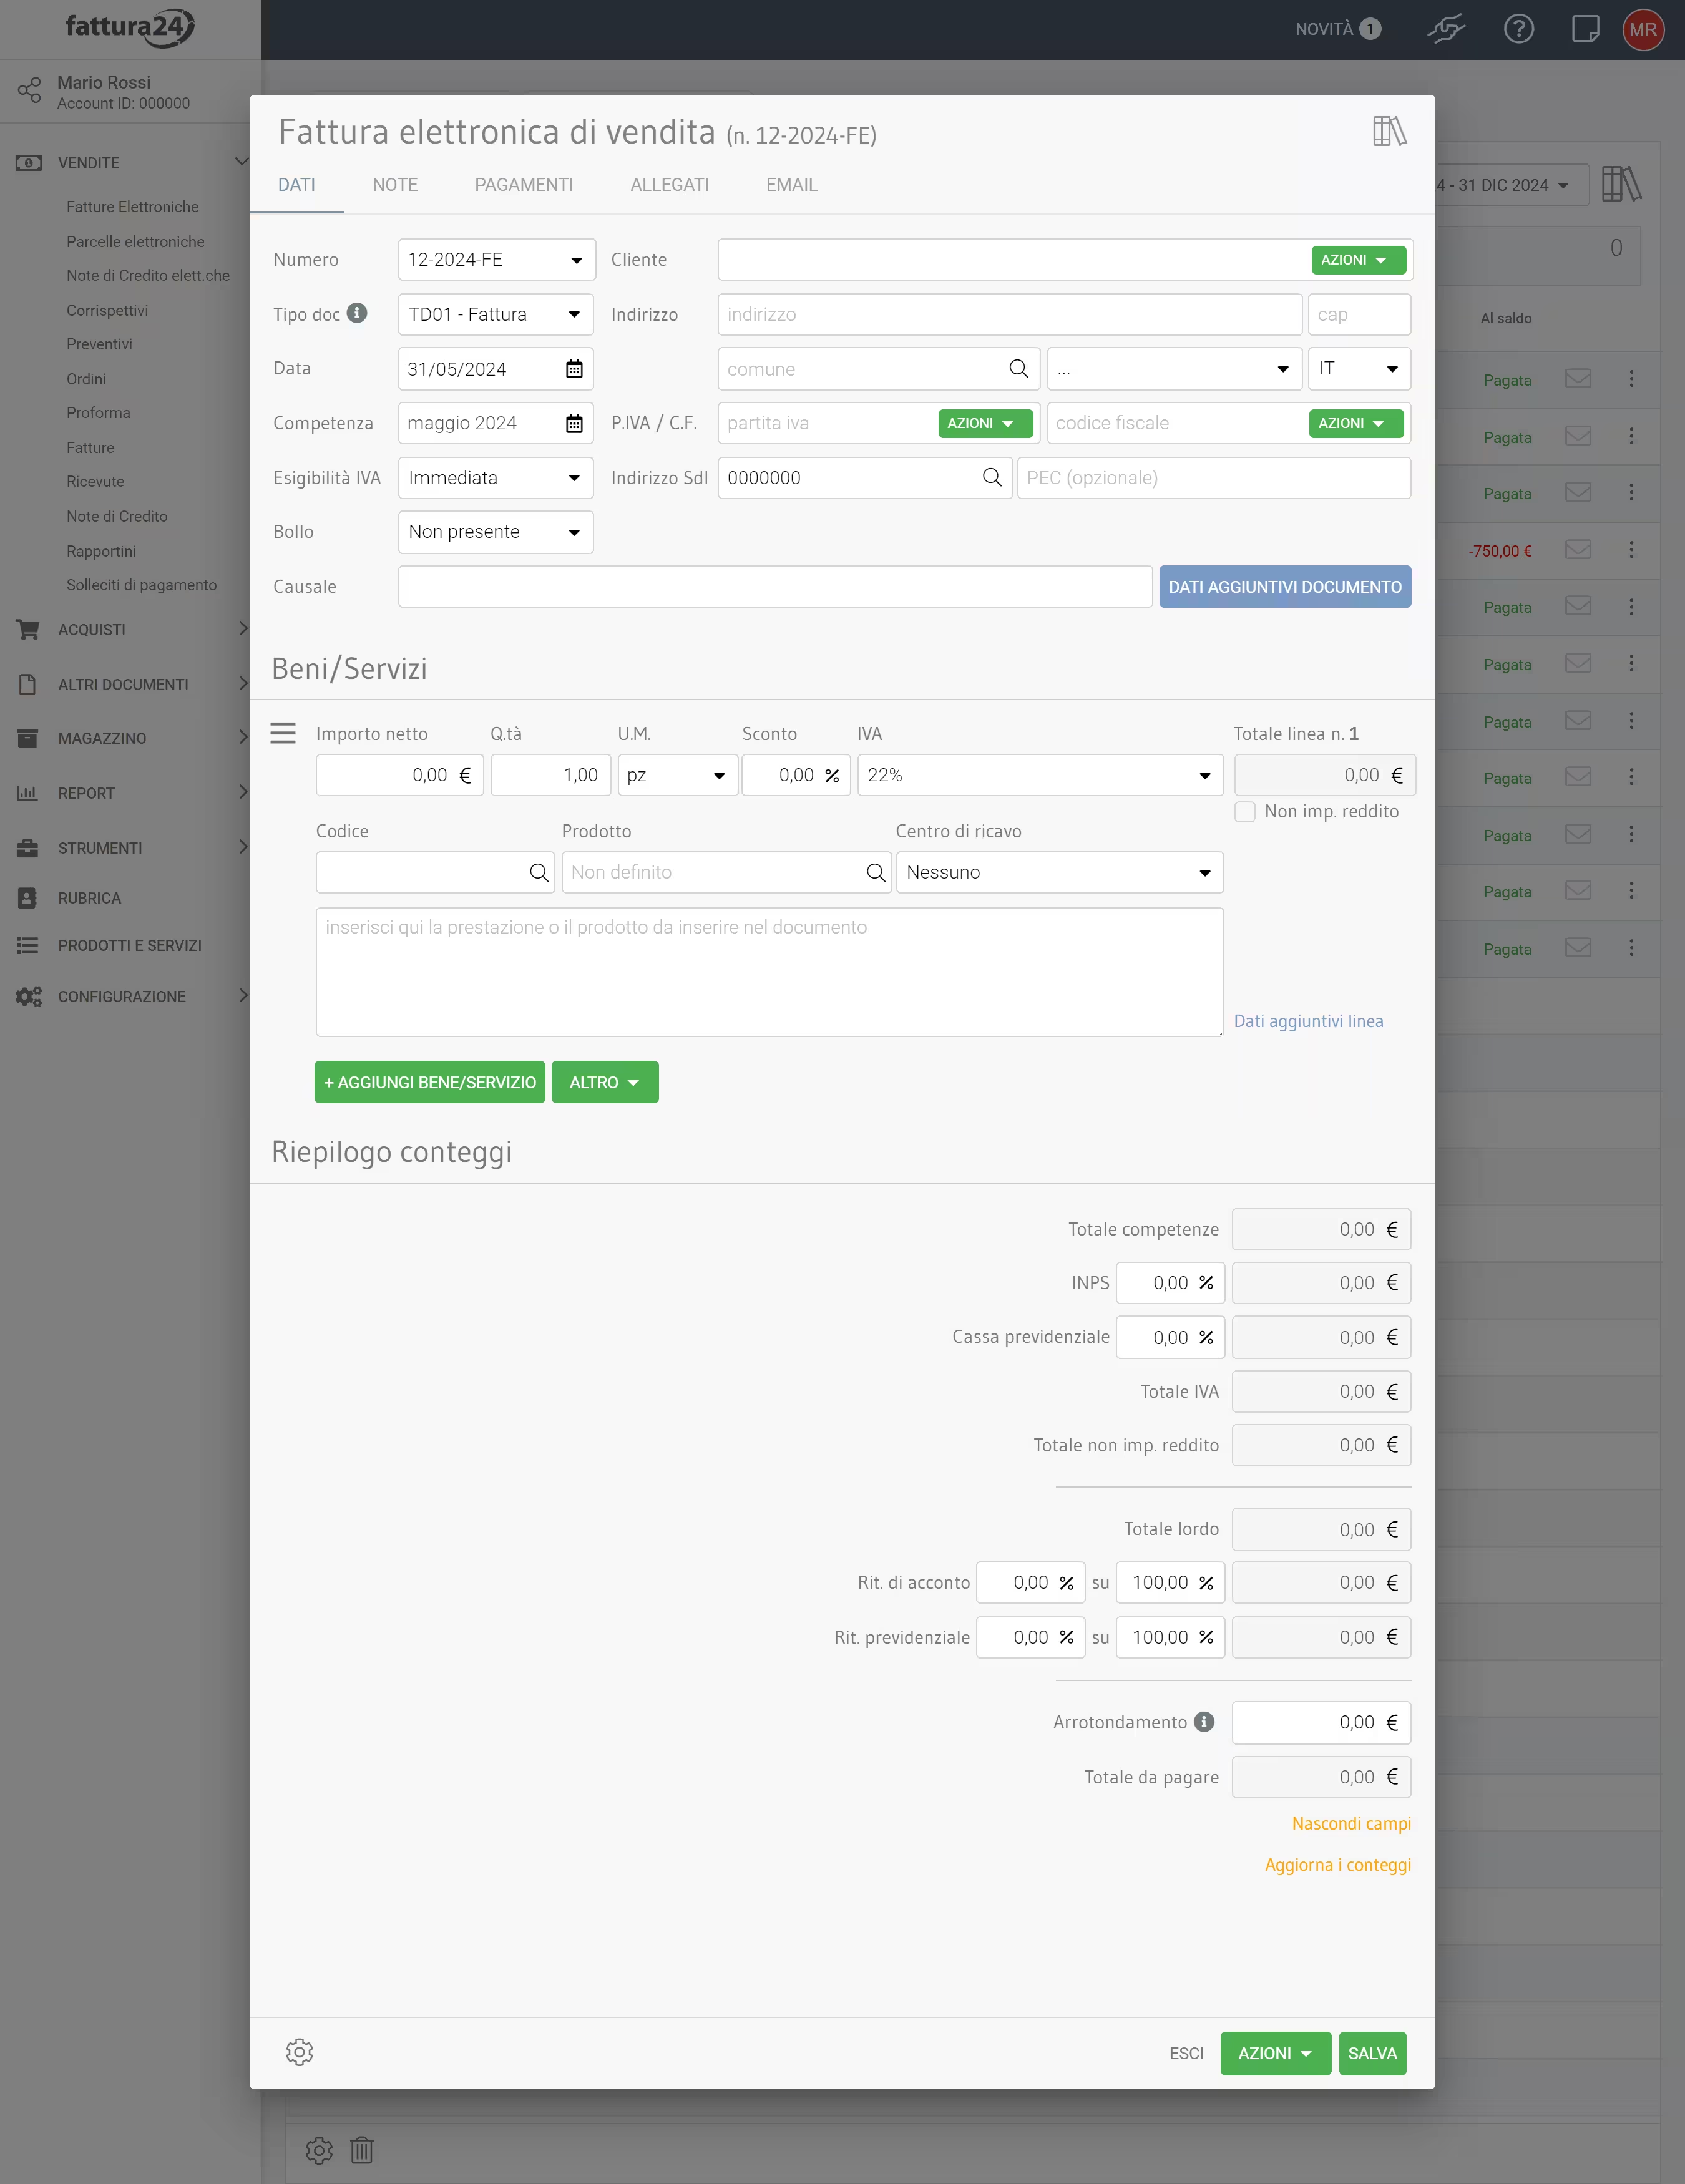
Completa tutti i campi della sottoscheda DATI; nel campo Esigibilità IVA, ricordati di impostare il valore su Split Payment - ... .
Una volta completati tutti i campi, clicca su AZIONI e, successivamente, su Salva e genera PDF oppure su Salva e mostra PDF.
Per vedere l’anteprima del PDF vai nella sottoscheda ALLEGATI. Per scaricare il documento clicca su oppure su per aprire l’anteprima (Apri nel browser).

Nel PDF la voce di split payment è riportata nel campo NOTE AGGIUNTIVE.
Se l’anteprima è corretta clicca su AZIONI e poi su Invia a SdI.
Scissione dei pagamenti
Lo split payment (scissione dei pagamenti) è un sistema per la liquidazione dell’IVA applicata ai rapporti economici tra le partite IVA e la Pubblica Amministrazione (art. 17-ter del d.P.R. 633/1972).
Questa particolare forma di liquidazione IVA è disciplinata dall’art. 17-ter del d.P.R. 633/1972 (Operazioni effettuate nei confronti di enti pubblici, altri enti e società).
Lo split payment si applica alle cessioni di beni e alle prestazioni di servizi effettuate dalle imprese nei confronti di:
- Amministrazioni Pubbliche;
- uno degli altri soggetti tassativamente indicati dall’art. 17-ter, c. 1-bis del d.P.R. 633/1972 (ad esempio enti pubblici economici, aziende speciali, aziende pubbliche di servizi alla persona e società quotate inserite nell’indice FTSE MIB).
Questa modalità di liquidazione IVA comporta che, nei casi in cui deve essere applicata, sarà il cessionario/committente (ad esempio una PA) e NON il cedente/prestatore a dover materialmente versare l’importo dell’IVA allo Stato.
Se pertanto una particolare operazione dovrà essere effettuata secondo le regole dello split payment, dovrà avere le seguenti caratteristiche:
- il cedente/prestatore emetterà fattura indicando sia l’imponibile, sia l’IVA (aliquota e importo), ma indicando, come importo finale da pagare, solo l’importo al netto dell’IVA;
- lo stesso cedente/prestatore dovrà indicare che la fattura è emessa secondo il sistema dello “split payment” (v. più sotto circa la fattura elettronica);
- l’Ente Pubblico (o uno degli altri soggetti suindicati) cessionario/committente pagherà al cedente/prestatore l’importo della fattura al netto dell’imposta (cioè dell’IVA);
- successivamente, lo stesso cessionario/committente verserà la parte di IVA dovuta sulla fattura allo Stato;
- il cedente/prestatore (art. 2 del d.m. 23/1/2015) dovrà operare la registrazione delle fatture emesse (artt. 23 e 24 del d.P.R. 633/1972) senza computare l’imposta ivi indicata nella liquidazione periodica.
Disposizioni tecniche/normative
Quando si deve predisporre una fattura elettronica con applicazione dello split payment, bisogna ricordarsi di riempire il campo/tag 2.2.2.8 del file XML denominato Esigibilità IVA con il valore S, che sta appunto, secondo le Specifiche dell’Agenzia delle Entrate della fatturazione elettronica, per Scissione dei pagamenti.
Attualmente, le Specifiche Tecniche prevedono che se il campo Esigibilità IVA è impostato appunto a S, l’Agenzia controllerà che l’elemento informativo del campo/tag 2.2.2.2 Natura NON sia valorizzato a N6 (che sta, sempre secondo le Specifiche, per Inversione contabile).
Con il meccanismo dello split payment (scissione dei pagamenti), i fornitori delle PA (o degli altri soggetti indicati dall’art. 17, c. 1-bis summenzionato) accumuleranno credito IVA dovuto agli acquisti effettuati per erogare le relative prestazioni; per tali operazioni è possibile detrarre l’IVA ed esse rientrano quindi nel calcolo relativo ai rimborsi IVA.
Si ricorda infine che, nei casi di applicazione obbligatoria dello split payment, le fatture predisposte/emesse in violazione delle relative regole non saranno accettate dal cessionario/committente e non saranno quindi nemmeno liquidate.
Sono peraltro previste anche sanzioni amministrative in caso di violazione delle norme qui esaminate.